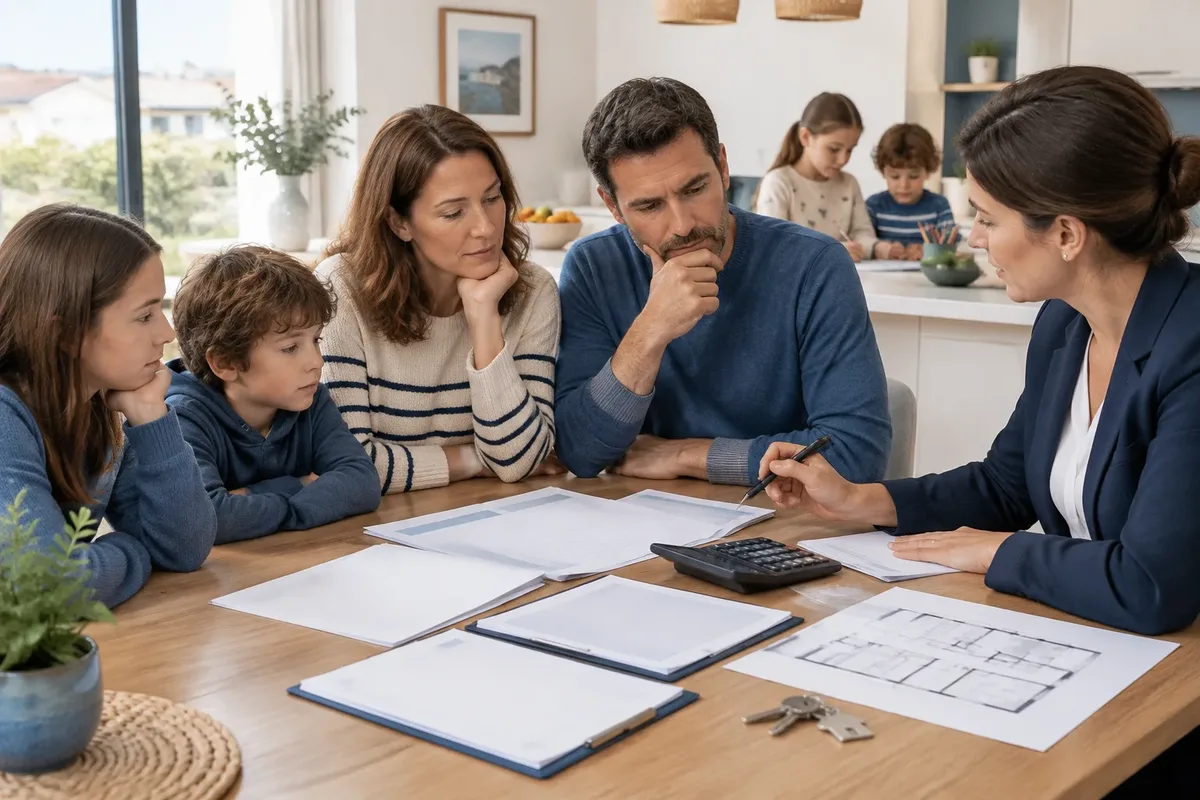
Une famille nombreuse peut demander un prêt immobilier selon les critères habituels d’analyse du foyer, notamment ses revenus, ses charges et son reste à vivre. Des aides peuvent compléter le financement, mais leur éligibilité dépend du pays, des ressources et du projet : les dispositifs français diffèrent notamment des prêts sociaux proposés en Wallonie.
Le point déterminant n’est donc pas le nombre d’enfants pris isolément, mais l’équilibre entre les ressources du ménage, les remboursements prévus et les dépenses qui restent à payer. Une analyse prêt immobilier famille nombreuse doit aussi distinguer le cadre réglementaire de la décision commerciale de la banque et des éventuelles aides à l’accession.
Comment la banque analyse-t-elle le budget d’un foyer nombreux ?
La banque examine si les revenus réguliers du foyer permettent d’assumer la future mensualité, les crédits déjà en cours et les dépenses courantes. Le nombre d’enfants compte dans l’appréciation du budget disponible, mais ne détermine ni une capacité d’emprunt automatique ni une décision favorable. Or, deux ménages aux revenus similaires peuvent présenter des charges très différentes.
Une idée reçue consiste à penser qu’une famille nombreuse bénéficie nécessairement d’un traitement bancaire défavorable, ou qu’un statut familial ouvre droit à un financement particulier. Ni l’un ni l’autre ne constitue une règle générale. Les enfants peuvent accroître les dépenses prises en compte dans l’évaluation du reste à vivre, tandis que des revenus stables, un apport ou l’absence d’autres crédits peuvent soutenir le dossier. La banque doit apprécier les ressources et les engagements du foyer dans leur ensemble, sans déduire l’issue du prêt du seul nombre d’enfants.
Le reste à vivre correspond à la somme qui demeure après les charges retenues par le prêteur et la mensualité envisagée. Il sert à vérifier si le foyer pourra continuer à payer les dépenses ordinaires : alimentation, transport, garde d’enfants, énergie ou frais liés à l’école. Les méthodes d’évaluation ne sont pas nécessairement identiques d’un établissement à l’autre, et il n’existe pas de montant unique qui garantirait un accord pour toutes les familles.
Un exemple simplifié aide à comprendre le calcul, sans prédire une décision bancaire. Imaginons un foyer disposant de 4 500 € de revenus mensuels, qui rembourse déjà 300 € de crédits et envisage une mensualité immobilière de 1 200 €, assurance emprunteur comprise. Les remboursements cumulés atteignent 1 500 € par mois, soit 1 500 ÷ 4 500 = 33,3 % des revenus. Ce ratio ne dit pas combien il restera réellement pour vivre : les dépenses familiales, les revenus retenus et les autres éléments du dossier doivent être examinés séparément.
Avant de solliciter un prêt, faites le bilan des revenus, des charges, des crédits en cours, de la stabilité professionnelle et du reste à vivre. Pour préparer un échange utile avec une banque, distinguez les dépenses fixes des dépenses ponctuelles et vérifiez le montant réellement disponible après les échéances existantes.
Quels repères réglementaires encadrent le prêt immobilier en France ?
En France, le Haut Conseil de stabilité financière (HCSF) fixe des repères concernant le taux d’effort et la durée des crédits immobiliers entrant dans le champ de sa décision. Ces paramètres encadrent l’octroi, sans obliger une banque à financer chaque dossier situé sous le seuil : l’établissement examine aussi la situation complète du ménage.
| Repère en France | Valeur | Portée pratique |
|---|---|---|
| Taux d’effort de principe | 35 % | Inclut les mensualités de l’ensemble des crédits et l’assurance emprunteur, rapportées aux revenus mensuels retenus. |
| Durée d’amortissement | 25 ans au maximum | La durée encadrée influe sur la mensualité et sur le montant empruntable. |
| Différé d’amortissement | Jusqu’à 2 ans sous conditions | Peut concerner certains projets lorsque l’entrée dans le logement est retardée. |
Ces repères sont fixés par la décision du HCSF D-HCSF-2021-7 du 29 septembre 2021, relative aux conditions d’octroi de crédits immobiliers en France. Ils ne constituent pas un barème de reste à vivre et ne créent aucun seuil d’acceptation propre aux familles nombreuses. Une simulation qui respecte le taux d’effort ne vaut donc ni accord de principe ni offre de prêt.
La durée mérite une attention concrète : allonger le remboursement peut réduire la mensualité, mais implique de rembourser plus longtemps et peut augmenter le coût total du crédit. À l’inverse, une échéance plus courte alourdit les sorties mensuelles. La banque doit étudier l’équilibre entre mensualité, durée et budget disponible, plutôt que de retenir la durée maximale comme une solution automatique.
Quels financements et quelles aides distinguer selon le pays ?
Les dispositifs dépendent du lieu où se trouve le logement et de la situation du foyer. En France, certains prêts ou mécanismes d’accession peuvent compléter un financement bancaire sous conditions. En Wallonie, le Fonds du Logement propose un crédit destiné aux familles nombreuses, avec un public cible comprenant les familles d’au moins trois enfants. Or, ces dispositifs ne sont pas interchangeables d’un territoire à l’autre.
| Dispositif | Territoire | À quoi il correspond | À vérifier |
|---|---|---|---|
| Prêt à taux zéro (PTZ) | France | Prêt sans intérêts pouvant compléter le financement d’une résidence principale. | Éligibilité du foyer et du projet selon les conditions en vigueur. |
| Prêt d’accession sociale (PAS) | France | Prêt immobilier soumis à des conditions propres au dispositif. | Critères applicables aux ressources et à l’opération. |
| Prêt Action Logement | France | Financement susceptible de concerner certains salariés et projets. | Conditions actuelles auprès d’Action Logement. |
| BRS ou PSLA | France | Formules d’accession encadrées, distinctes d’un prêt bancaire classique. | Programme disponible, conditions d’accès et coûts associés. |
| Crédit du Fonds du Logement | Wallonie | Crédit destiné aux familles nombreuses pour certains projets de logement. | Critères et démarches publiés par le Service public de Wallonie et le Fonds du Logement de Wallonie. |
Ne transposez pas le prêt wallon à un achat en France. Pour un projet français, examinez séparément le PTZ, le PAS, les solutions proposées par Action Logement et les formes d’accession comme le BRS ou le PSLA : leur nature, leurs conditions et leurs effets sur le financement ne sont pas les mêmes. Les conditions et plafonds susceptibles d’évoluer doivent être vérifiés auprès des organismes officiels concernés avant d’intégrer une aide au plan de financement.
Une allocation familiale n’est pas un prêt immobilier ni, à elle seule, une aide à l’accession. En France métropolitaine, les allocations familiales sont dues à partir du deuxième enfant à charge, selon les conditions applicables aux prestations familiales. Ne présentez pas ces allocations comme un prêt immobilier : leur éventuelle prise en compte dans le budget prévisionnel ne transforme pas la prestation en financement du logement.
Pour une aide à l’accession, vérifiez auprès de l’organisme officiel que la composition du foyer, les ressources et le projet correspondent bien aux conditions du dispositif. Traitez toute simulation comme indicative, jamais comme une offre garantie. Le Service public de Wallonie et le Fonds du Logement de Wallonie sont les interlocuteurs à examiner pour le crédit social wallon ; en France, les pages officielles du Service-Public et des organismes concernés permettent de contrôler les conditions propres à chaque solution.
Comment l’assurance et le statut du couple pèsent-ils dans le projet ?
L’assurance emprunteur et le statut juridique du couple influencent la protection du foyer autant que le coût global du projet. La quotité indique la part du prêt couverte pour chaque co-emprunteur ; elle peut être répartie entre les parents en fonction de leurs revenus et des besoins de protection des enfants. Mais une couverture plus importante sur un emprunteur peut augmenter la prime.
Comparer uniquement le prix de l’assurance ne suffit pas. Examinez la part assurée sur chaque parent, les garanties prévues, les exclusions et le coût total sur la durée du crédit. Une répartition moins coûteuse peut laisser le foyer davantage exposé si le parent dont les revenus sont essentiels est moins couvert. Demandez au prêteur de présenter clairement le coût de l’assurance et la protection correspondant à chaque emprunteur, puis comparez les offres à garanties équivalentes.
Le mariage, le PACS et le concubinage n’organisent pas de la même façon la propriété du logement ou la situation en cas de décès et de séparation. Le titre de propriété indique qui détient le bien et dans quelles proportions ; le contrat de prêt désigne les emprunteurs et leurs engagements. Ces documents ne remplissent pas la même fonction. Avant de signer, faites examiner par un notaire la cohérence entre le régime du couple, l’acte d’achat, le financement et la protection du conjoint ou partenaire survivant.
En cas de séparation, la propriété du logement et le remboursement du crédit doivent également être examinés séparément. Un parent qui quitte le logement peut rester engagé au titre du prêt si son nom figure au contrat, tandis que les droits sur le bien se déterminent à partir de l’acte d’acquisition et de la situation juridique. Le notaire et la banque doivent être interrogés avant toute décision de vente, de rachat de part ou de reprise du crédit.
Comment préparer un dossier cohérent avec les besoins de la famille ?
Un dossier lisible permet à la banque de rapprocher les revenus déclarés, les charges réelles et le logement recherché. Préparez les justificatifs de revenus, de charges, de crédits en cours et de composition du foyer avant de déposer votre demande. Pourtant, un dossier complet ne garantit pas l’accord : il rend les éléments vérifiables et facilite l’analyse de la capacité de remboursement.
- Ressources : justificatifs de salaires ou d’autres revenus réguliers, et éléments permettant d’expliquer les variations de revenus.
- Engagements : échéanciers des crédits en cours, charges récurrentes et dépenses de logement actuelles.
- Foyer : documents établissant la composition familiale et les personnes à charge.
- Projet : prix du logement, travaux envisagés, frais liés à l’achat et calendrier prévisionnel.
Le budget du bien doit tenir compte de l’usage quotidien : nombre de chambres, localisation par rapport à l’école et au travail, dépenses de transport et coûts des travaux. Un logement moins cher mais éloigné peut augmenter les frais de déplacement ; un bien plus grand peut entraîner davantage de dépenses d’entretien ou de chauffage. Intégrez ces postes avant de fixer la mensualité que le foyer souhaite supporter.
Si plusieurs crédits pèsent déjà sur le budget, un regroupement peut modifier les mensualités en allongeant la durée. Une baisse d’échéance ne signifie pas une baisse du coût total : comparez aussi les intérêts, les frais et la durée finale, et ne retenez pas une simulation commerciale comme une garantie d’économie. La décision doit reposer sur le coût total écrit et la capacité du foyer à supporter les remboursements dans le temps.
Pour comparer les propositions, demandez le taux d’effort retenu, les revenus pris en compte, le traitement des charges liées aux enfants, le coût total du crédit et celui de l’assurance. Faites préciser les frais inclus dans chaque offre et les conditions attachées aux aides envisagées. Ces éléments, plutôt qu’un statut familial supposé favorable ou défavorable, permettent de discuter le financement avec la banque et les organismes compétents.