Oui, des travaux peuvent être financés sans mobiliser son épargne, notamment par un prêt travaux ou personnel, un éco-PTZ pour certains travaux éligibles, ou l’intégration au crédit immobilier lors d’un achat. L’accord et le montant dépendent du dossier, de la capacité de remboursement et des conditions du financement ; aucune solution ne garantit une acceptation.
La première décision consiste à séparer deux situations : préserver une épargne disponible ou ne disposer d’aucun apport. Dans les deux cas, un emprunt ajoute une mensualité au budget. Le bon calcul part donc du reste à financer après les travaux indispensables, les aides réellement accordées et les éventuels acomptes.
Commencer par évaluer l’urgence et le montant à financer
Des travaux urgents ne se financent pas comme une amélioration de confort. Une fuite active, une installation électrique dangereuse ou un chauffage hors service peut justifier une intervention rapide, tandis qu’une peinture ou un aménagement peut attendre. Classez d’abord le risque, puis chiffrez la dépense minimale qui permet de sécuriser le logement.
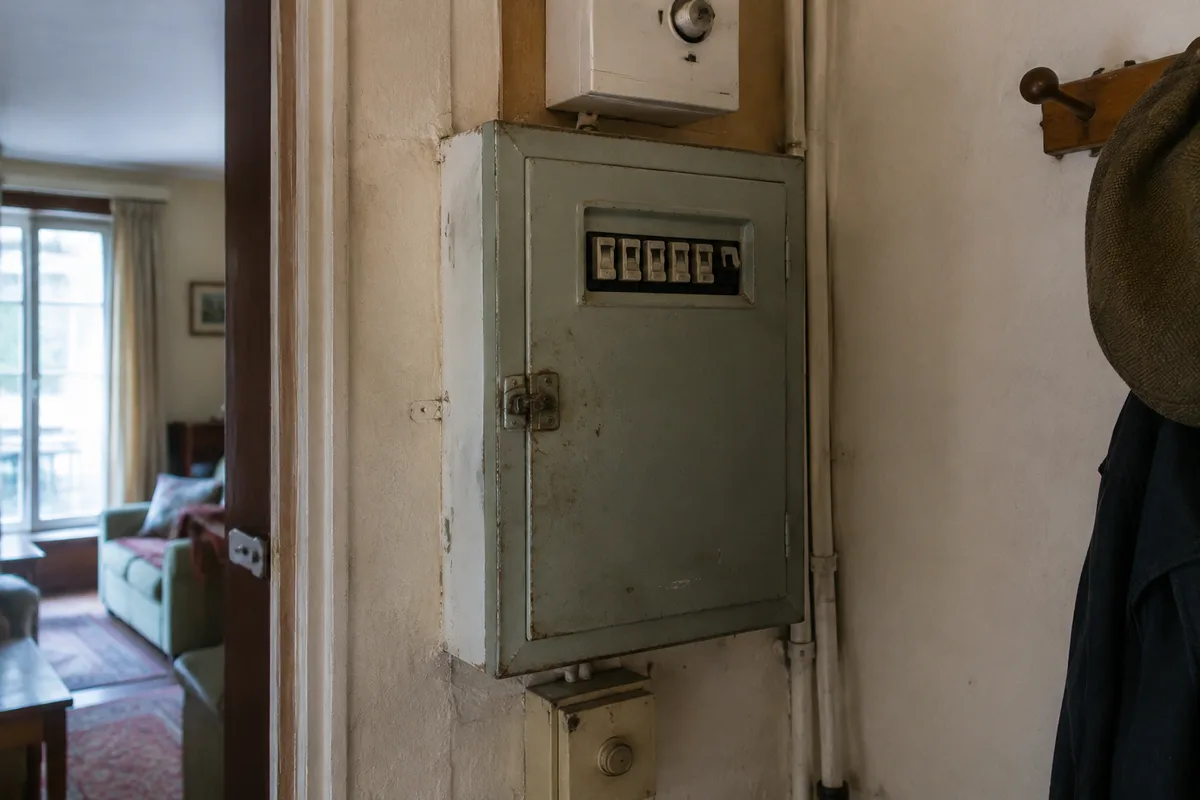
Un défaut électrique, une infiltration ou une dégradation structurelle peut empirer pendant un report. Dans ce cas, réduire le chantier à une réparation provisoire mal définie risque de déplacer la dépense plutôt que de la limiter. L’intervention doit rester proportionnée au danger : couper l’usage d’un équipement défectueux, protéger les occupants et faire établir un devis décrivant précisément la remise en sécurité.
À l’inverse, un projet de confort peut être fractionné. Une rénovation complète de salle de bains, par exemple, peut être séparée entre la recherche de fuite, la remise en état du circuit électrique et les finitions. Cette distinction évite d’emprunter pour des prestations qui ne sont pas nécessaires immédiatement.
Calculer le reste à financer sans compter deux fois une aide
Le montant à financer correspond au devis total réellement retenu, diminué des aides accordées et des sommes déjà disponibles. Une aide seulement annoncée ne réduit pas encore la dette certaine : tant que son accord n’est pas confirmé, elle ne doit pas servir à payer un acompte exigible.
Ajoutez les postes souvent oubliés : dépose, évacuation des gravats, déplacement d’un équipement, reprises de peinture, frais de dossier éventuels et travaux rendus nécessaires par la découverte d’un défaut. Un devis qui ne précise pas les exclusions laisse une zone de risque budgétaire.
Si un imprévu apparaît pendant le chantier, le montant supplémentaire doit être écrit et accepté avant l’intervention concernée. Une entreprise peut rencontrer une difficulté réelle, mais une dépense non chiffrée ne doit pas devenir une dette automatique.
Les trois solutions pour payer des travaux sans épargne
Pour payer des travaux sans épargne, trois voies dominent : négocier un échéancier avec l’artisan, souscrire un crédit affecté ou personnel, ou reporter une partie du chantier. Les aides et l’éco-PTZ peuvent réduire la somme à emprunter pour certains travaux énergétiques ; ils ne remplacent pas une étude du calendrier de paiement.
| Solution | Point fort | Limite principale | À privilégier quand |
|---|---|---|---|
| Échéancier artisan | Pas de crédit bancaire ajouté | Accord commercial et durée limités | Le chantier est court et les encaissements sont prévisibles |
| Prêt travaux ou personnel | Montant versé selon l’offre acceptée | Intérêts, assurance éventuelle et mensualités | Le devis est stabilisé et le remboursement reste absorbable |
| Éco-PTZ | Financement sans intérêts pour des travaux énergétiques éligibles | Travaux, logement et entreprise doivent respecter les conditions du dispositif | Le projet concerne une rénovation énergétique encadrée |
| Report partiel | Aucune dette immédiate pour la partie différée | Risque d’aggravation pour les désordres non traités | La prestation relève du confort et ne touche pas à la sécurité |
Payer des travaux en plusieurs fois avec l’artisan
Un échéancier artisan organise les paiements selon l’avancement réel du chantier. Il convient surtout lorsque le professionnel accepte des versements intermédiaires clairement datés et que vos revenus permettent de les honorer sans nouveau crédit. Les sommes dues à la signature, au démarrage, à la livraison des matériaux et à la réception doivent apparaître dans le devis ou dans un écrit accepté par les deux parties.
Le calendrier doit correspondre aux étapes qui produisent une valeur identifiable. Un paiement très élevé avant toute livraison augmente votre exposition si le chantier est retardé ou interrompu. À l’inverse, un versement lié à la réception permet de conserver un levier pour les réserves à corriger.
Si un prêt doit financer les échéances, le calendrier de déblocage bancaire doit couvrir chaque date prévue. Un financement disponible après l’acompte ne règle pas le besoin du jour : il faut alors disposer d’une autre ressource ou décaler le démarrage.
Un devis d’électricien doit notamment distinguer le matériel, la main-d’œuvre, l’accès au chantier, les reprises et les finitions. Pour comprendre cette ventilation, consultez notre article sur le calcul de la main-d’œuvre d’un électricien.
Prêt travaux sans apport et prêt personnel
Un prêt travaux ou un prêt personnel permet de financer tout ou partie d’un chantier sans apport issu de l’épargne. Le prêt travaux peut demander des justificatifs liés au projet, tandis que le prêt personnel laisse généralement davantage de liberté d’utilisation. Dans les deux cas, comparez le TAEG, la durée, l’assurance éventuelle et le coût total, pas seulement la mensualité affichée.
La Caisse d’Épargne présente, pour une offre de prêt travaux, des montants de 3 000 à 75 000 euros et des durées de 4 à 120 mois. Ces valeurs décrivent cette offre, avec des conditions susceptibles de varier selon le dossier et la caisse régionale ; elles ne constituent ni un montant garanti ni une règle applicable à tous les prêteurs.
Le plafond de 75 000 euros délimite le champ du crédit à la consommation prévu par l’article L. 312-1 du Code de la consommation. Il ne signifie pas qu’un prêteur accordera automatiquement cette somme. Pour un crédit à la consommation, le délai légal de rétractation est de 14 jours calendaires à compter de l’acceptation de l’offre.
Un exemple permet de mesurer l’écart entre mensualité et coût. Pour 15 000 euros sur 60 mois à un taux annuel hypothétique de 6,50 %, une simulation pédagogique donne environ 293 euros par mois, hors assurance et frais éventuels. Le total des mensualités atteint alors environ 17 580 euros : 293 × 60. Le chiffre est illustratif, pas une offre de crédit.
Éco-PTZ et aides à la rénovation
L’éco-PTZ peut réduire le montant à emprunter pour des travaux de rénovation énergétique répondant aux critères du dispositif. Il est accessible sans condition de ressources, concerne un logement achevé depuis au moins deux ans et peut atteindre 50 000 euros pour certaines rénovations globales ; la durée maximale atteint 20 ans dans les opérations concernées.
Les travaux financés doivent être réalisés par des entreprises titulaires du signe de qualité requis, notamment la qualification RGE lorsque le dispositif l’impose. Le logement, la nature des travaux et les pièces du dossier entrent aussi dans l’examen. France Rénov’ précise les conditions de l’éco-PTZ et des aides, ainsi que l’ordre des démarches à respecter avant la signature ou le commencement des travaux.
Le calendrier de trésorerie mérite une ligne distincte. Selon les données publiées par l’Anah, le délai moyen d’instruction avant travaux est de 63 jours pour une rénovation par geste et de 105 jours pour une rénovation d’ampleur. Après les travaux, le délai moyen de paiement est de 49 jours pour une rénovation par geste et de 35 jours pour une rénovation d’ampleur.
Ces délais moyens ne constituent pas une date de versement garantie. Un acompte peut donc être exigible avant l’instruction, puis les factures peuvent rester à avancer après la fin du chantier. Ne lancez pas les travaux en comptant sur un prêt ou une aide tant que leur accord n’est pas confirmé.
Comment choisir sans fragiliser son budget ?
Choisissez la solution qui couvre le besoin indispensable avec le coût total le plus lisible et une mensualité compatible avec vos charges actuelles. L’échéancier convient à un chantier court, le prêt à un montant stabilisé, l’éco-PTZ à une rénovation énergétique éligible ; le report reste réservé aux travaux dont l’attente ne crée ni danger ni dommage supplémentaire.
Commencez par additionner les mensualités de crédits, le loyer ou le prêt immobilier, les pensions, les charges fixes et la nouvelle échéance envisagée. Pour un crédit immobilier, la règle du Haut Conseil de stabilité financière retient un taux d’effort maximal de 35 % des revenus pris en compte, assurance emprunteur comprise, avec des modalités d’appréciation propres au dossier. Ce seuil ne remplace pas votre budget réel : une mensualité située sous cette limite peut encore être trop lourde si vos dépenses courantes sont élevées.
Ne retenez pas une mensualité simplement parce qu’elle semble basse. Une durée plus longue diminue généralement l’échéance, tout en augmentant la période d’endettement et le coût des intérêts. Le TAEG rassemble le coût annuel du crédit selon les éléments de l’offre ; le coût total permet de mesurer la somme effectivement remboursée.
Dans ce cas, refusez le crédit renouvelable utilisé pour absorber un devis mal défini. Sa réserve reconstituable peut donner l’impression que le financement reste disponible, alors que le coût et la durée du remboursement peuvent devenir difficiles à maîtriser.
Si vous craignez de ne plus pouvoir rembourser, contactez rapidement votre prêteur et n’ajoutez pas un crédit sans en évaluer le coût total. Une difficulté signalée tôt laisse davantage de possibilités de traiter l’échéance qu’une succession d’impayés.
Quand l’achat immobilier est encore en cours
Lorsqu’un achat immobilier n’est pas finalisé, les travaux peuvent parfois être intégrés au crédit immobilier plutôt que financés par un prêt séparé. Pour des travaux liés à l’achat, demandez à la banque si ce montage est possible avant de finaliser le financement, car le montant global, les justificatifs et le calendrier de déblocage doivent être cohérents dès l’origine.
Le crédit immobilier est encadré par une durée normale maximale de 25 ans dans le cadre retenu par la décision HCSF n° D-HCSF-2021-7 du 29 septembre 2021. Cette durée étale le remboursement, mais elle peut aussi prolonger le coût des intérêts. Le logement donné en garantie et les travaux financés doivent être décrits avec suffisamment de précision dans le dossier.
Un financement garanti par le logement expose le propriétaire à une conséquence plus grave qu’un simple retard de paiement : la garantie peut être mise en œuvre si la dette n’est pas remboursée. Ce montage ne convient donc pas à une dépense de confort mal chiffrée ou à un dépassement de devis que le budget ne peut déjà pas absorber.
Autres pistes pour réduire le montant à financer
Le moyen le moins coûteux d’emprunter consiste souvent à réduire d’abord le chantier, sans supprimer la remise en sécurité. Faites séparer les postes indispensables, ceux qui évitent une aggravation et ceux qui relèvent du confort. Cette hiérarchie permet de conserver le logement habitable tout en repoussant les finitions qui exigeraient une nouvelle dette.
Un propriétaire peut aussi demander plusieurs devis strictement comparables : même surface, même niveau de finition, même matériel et mêmes évacuations. Une offre moins chère qui exclut la dépose ou les reprises ne réduit pas réellement le besoin. Les travaux électriques doivent intégrer l’état du tableau, la protection différentielle, la mise à la terre et la section des conducteurs ; un équipement qui fonctionne ne suffit pas à établir la sécurité de l’installation.
Pour un chantier électrique, lisez aussi notre article consacré aux travaux réalisés par un électricien afin de distinguer le dépannage, la mise en sécurité et la rénovation complète.
Si une partie du logement est inhabitable à cause d’une panne, d’une fuite ou d’un défaut manifeste, le report n’est pas une économie. Il peut augmenter les reprises, détériorer les matériaux et prolonger l’inconfort. En revanche, remplacer immédiatement un équipement encore sûr uniquement pour améliorer son apparence mobilise une dette qui peut attendre.
Ne regroupez pas automatiquement des crédits déjà existants avec le nouveau financement. Un regroupement peut alléger la mensualité apparente en allongeant la durée, tout en augmentant le montant total remboursé et en ajoutant des frais. Il faut comparer l’ancien coût restant, le nouveau coût global, les garanties et l’assurance avant d’envisager cette voie.
Questions fréquentes sur le financement de travaux sans épargne
Peut-on obtenir un prêt travaux sans apport personnel ?
Oui, une offre peut financer tout ou partie du devis sans apport issu de l’épargne. Le prêteur analyse toutefois les revenus, les charges, les crédits existants, le projet et les justificatifs ; l’absence d’apport ne supprime pas l’étude de solvabilité.
Peut-on reporter une rénovation électrique ?
Une finition ou un changement de confort peut être différé. Un défaut d’isolement, une absence de protection adaptée, une surchauffe, une odeur de brûlé ou des conducteurs endommagés imposent au contraire de limiter l’usage et de faire intervenir un professionnel qualifié.
À retenir avant de s’engager
Financer des travaux sans épargne revient à arbitrer entre urgence, coût total et capacité de remboursement. Avant de signer, rapprochez le devis détaillé, les aides confirmées, les dates d’acompte et le calendrier de déblocage. La solution la plus prudente est celle qui traite le risque réel sans transformer une amélioration différable en dette longue.
Les points à garder en tête
- Un emprunt préserve l’épargne disponible, mais ajoute des remboursements au budget.
- Un échéancier artisan doit préciser les sommes dues et les étapes de paiement.
- Comparez le TAEG, la durée, l’assurance éventuelle et le coût total.
- Une aide ou un prêt non confirmé ne doit pas financer un acompte déjà exigible.
- Pour un achat immobilier, l’intégration des travaux au crédit se décide avant la finalisation du financement.
- Un travail électrique doit être défini selon le risque, l’usage et l’état réel du circuit.
Avant de choisir, faites préciser le montant réellement débloqué, les justificatifs exigés, le coût total, les garanties, la date de première échéance et le traitement des dépassements de devis. Pour une installation électrique, demandez aussi ce qui relève de la mise en sécurité, ce qui reste hors prestation et les contrôles qui doivent être réalisés sur place.
Sources utiles à consulter
Code de la consommation → plafond du régime du crédit à la consommation et délai de rétractation de 14 jours calendaires → permet d’identifier le cadre d’un prêt personnel ou travaux → le plafond légal ne garantit pas le montant accordé.
Haut Conseil de stabilité financière → taux d’effort maximal de 35 % pour le crédit immobilier et durée normale maximale de 25 ans dans le cadre de la décision du 29 septembre 2021 → aide à comprendre l’impact d’une nouvelle mensualité → le calcul bancaire ne remplace pas l’analyse de votre reste à vivre.
France Rénov’ → conditions de l’éco-PTZ, travaux concernés et ordre des démarches → sert à réduire le reste à financer avant le démarrage → l’accord doit être obtenu avant de compter la somme dans le plan de paiement.
Anah → délais moyens d’instruction et de paiement publiés pour les rénovations par geste et d’ampleur → sert à construire un calendrier de trésorerie → un délai moyen ne fixe pas une date individuelle de versement.