La CAF ne finance pas directement l’achat d’une maison pour les nouveaux acquéreurs. Des aides au logement peuvent subsister pour certains anciens prêts, tandis que les prêts CAF cités concernent surtout des travaux ou l’équipement ; pour acheter, il faut examiner notamment le PTZ, le PAS, Action Logement et les aides locales.
La confusion vient souvent de l’expression « aide au logement » : elle peut désigner une aide liée à un ancien prêt immobilier, un prêt pour rénover l’habitation ou une prestation destinée à un locataire. Ces dispositifs n’interviennent ni au même moment ni pour la même dépense. Un financement prévu pour refaire une salle de bains, par exemple, ne constitue pas un apport pour signer l’achat.
La CAF peut-elle financer l’achat d’une maison ?
Pour un nouvel achat, la CAF ne propose pas de financement direct du prix du logement. Les aides au logement liées à certains anciens emprunts sont une situation distincte ; les prêts CAF évoqués pour les propriétaires servent plutôt à financer des travaux ou de l’équipement. Pour acheter, il faut donc chercher les dispositifs d’accession gérés par d’autres organismes.
Mais le vocabulaire entretient facilement le malentendu. Un « prêt immobilier CAF » peut désigner, dans une page ou une conversation, une aide destinée à améliorer le logement après l’achat. Ce n’est pas un crédit immobilier qui complète l’apport ou règle le prix au vendeur. Avant d’intégrer une aide à un plan de financement, identifiez l’organisme prêteur, la dépense autorisée et le moment du versement.
L’APL accession peut-elle encore concerner un propriétaire ?
Oui, certains ménages peuvent encore être concernés par l’APL accession lorsqu’ils remboursent un ancien prêt répondant aux critères du dispositif. Elle ne constitue pas une aide ouverte à tous les acheteurs actuels. Le type de prêt, sa date de signature et la situation du logement doivent être examinés ensemble avant de compter sur cette prestation.
Les nouveaux prêts n’ouvrent plus ce droit.
En métropole, un prêt signé à compter du 1er janvier 2018 ne permet pas d’ouvrir un nouveau droit à l’APL accession. Cette date découle de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018, article 126. Les prêts conventionnés et les prêts d’accession sociale (PAS) peuvent être concernés parmi les anciens emprunts ; le seul nom du prêt ne suffit toutefois pas à confirmer un droit individuel.
Il faut aussi distinguer l’ouverture d’un nouveau droit du maintien éventuel d’une aide déjà attribuée. Une présentation générale affirmant que la CAF aide les propriétaires à rembourser leur prêt ne décrit donc pas la situation d’un ménage qui signe un emprunt aujourd’hui. Pour un projet récent, ne prévoyez pas l’APL accession dans votre budget d’achat.
Or, la vérification doit porter sur les documents du prêt et sur la décision de la CAF, pas seulement sur une simulation de crédit. Si vous remboursez déjà un emprunt ancien, rassemblez son offre, sa date de signature et les informations sur le logement, puis demandez à la CAF si votre dossier relève encore du dispositif. Une réponse générale trouvée en ligne ne confirme pas l’éligibilité d’un dossier particulier.
Quels prêts CAF peuvent servir après l’achat ?
Le prêt à l’amélioration de l’habitat (PAH) peut soutenir certains travaux dans la résidence principale d’un locataire ou d’un propriétaire. Il ne finance pas le prix d’acquisition. Son objet est de contribuer à des travaux définis par la CAF, sous des conditions qui peuvent dépendre de la caisse et du projet présenté.
Le PAH ne finance pas le prix d’achat.
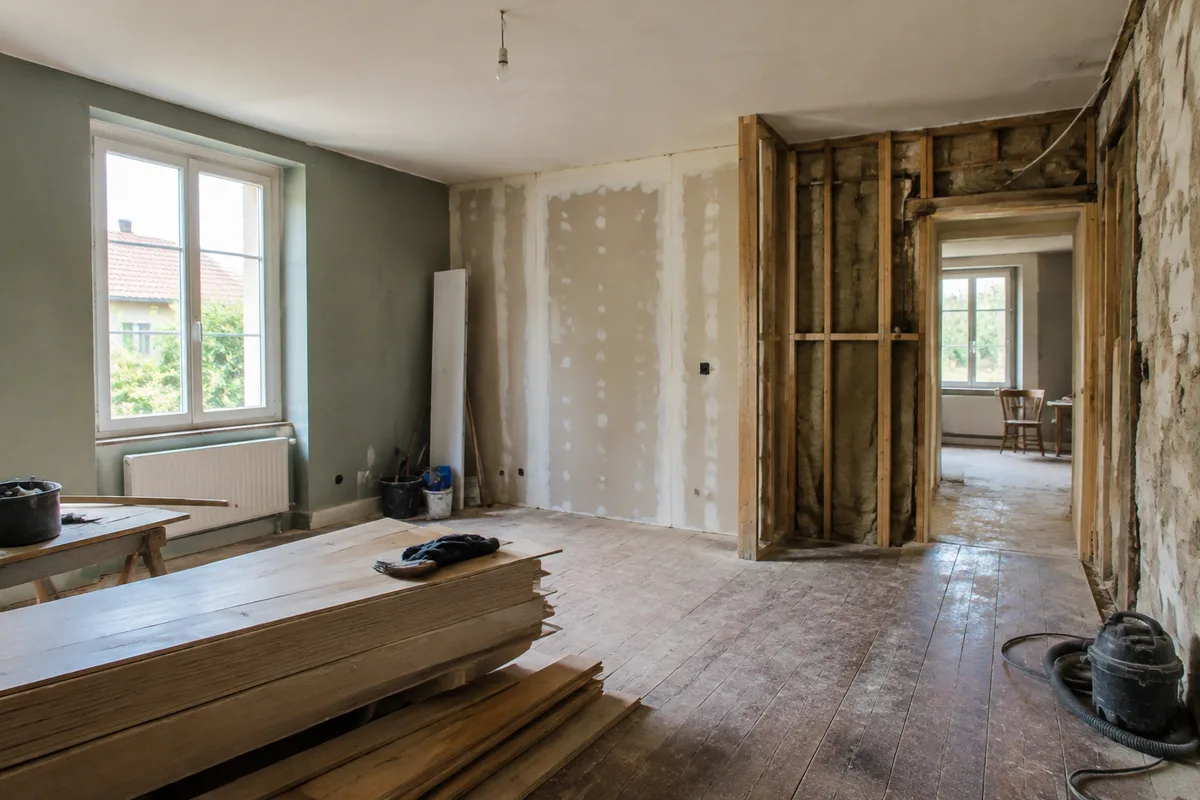
Pour une demande, décrivez les travaux envisagés et demandez quelles dépenses sont recevables avant de signer un devis ou de commencer le chantier. Les modalités de remboursement et le coût total figurent dans l’offre : examinez-les avant d’accepter. Un prêt reste une somme à rembourser, même lorsqu’il est proposé par un organisme d’aide.
Et certains prêts d’action sociale des CAF locales peuvent viser l’équipement du logement, comme du mobilier ou de l’électroménager. Leur existence et leurs conditions ne sont pas uniformes partout. Un financement d’équipement ne doit pas être transformé, dans le budget prévisionnel, en aide à l’achat immobilier.
Quelles aides examiner pour acheter une maison ?
Pour financer l’acquisition, examinez d’abord les dispositifs conçus pour l’accession à la propriété : PTZ, PAS, prêt Action Logement et aides proposées par les collectivités. Leurs conditions portent notamment sur le logement, l’usage prévu et le profil de l’emprunteur. Aucun ne garantit à lui seul l’obtention du financement.
Le prêt à taux zéro (PTZ) ne porte pas intérêt et peut compléter d’autres prêts. Il vise les personnes qui achètent une première résidence principale ; la condition de primo-accession connaît des exceptions prévues par les textes. Ne construisez pas le plan de financement sur le seul intitulé « premier achat » : faites examiner votre situation et le logement par l’organisme chargé du prêt.
À l’inverse, le PAS est soumis à des conditions de ressources et peut financer la construction ou l’acquisition d’une résidence principale. Le prêt Action Logement s’adresse aux salariés d’entreprises privées répondant aux conditions du dispositif ; le montant proposé dépend notamment de la localisation du bien. Les communes, départements ou régions peuvent aussi proposer des prêts ou des subventions. Une piste n’est utile que si son calendrier et ses critères correspondent à votre achat.
| Dispositif | Dépense ou objectif | À qui s’adresser | Point à vérifier |
|---|---|---|---|
| APL accession | Aide liée à certains anciens prêts | CAF | Date et type de prêt, situation du logement |
| PAH | Certains travaux dans la résidence principale | CAF locale | Travaux recevables, conditions et échéancier |
| PTZ ou PAS | Financement d’une résidence principale | Banque ou organisme prêteur | Conditions d’accès et compatibilité avec le projet |
| Action Logement ou aide locale | Financement immobilier selon le dispositif | Action Logement ou collectivité | Public visé, disponibilité et modalités en vigueur |
Pour avancer sans confondre ces solutions, procédez dans cet ordre :
- Demandez à la banque de distinguer le prêt principal, les prêts complémentaires et l’apport attendu.
- Vérifiez auprès de chaque organisme si le logement et votre situation satisfont aux conditions du dispositif envisagé.
- Faites confirmer par écrit le montant accordé, le calendrier de versement et les justificatifs requis avant de signer votre financement.
Mais ne traitez pas une possibilité comme une somme acquise avant la décision officielle. Pour préparer le budget, séparez le prix d’achat, les frais annexes et les travaux, puis ne soustrayez que les financements effectivement accordés. Le coût d’un prêt comprend aussi son échéancier et ses conditions de remboursement.
Les pages de la CAF consacrées aux aides au logement et aux aides pour financer un projet permettent de repérer les dispositifs décrits par l’organisme. Pour comparer les prêts d’accession et comprendre les critères applicables, l’ANIL fournit également une information spécialisée. Les conditions et les aides locales peuvent évoluer : demandez une confirmation à l’organisme qui prendra la décision.
Questions fréquentes sur la CAF et l’achat d’une maison
Faut-il déclarer son achat à la CAF si l’on touche le RSA ou la prime d’activité ?
Oui. Déclarez le changement de situation à la CAF, car le logement et le statut d’occupation peuvent entrer dans le calcul des prestations. La CAF vous indiquera les conséquences pour votre dossier.
Une résidence secondaire peut-elle ouvrir droit à l’APL accession ?
L’APL accession concerne un logement occupé à titre de résidence principale, pas une résidence secondaire. Les autres critères, notamment ceux liés au prêt, restent à examiner pour les anciens emprunts concernés.
Peut-on continuer à percevoir une aide au logement pendant le passage de locataire à propriétaire ?
Signalez à la CAF la date de départ du logement loué et le changement d’adresse. Le droit lié à la location et un éventuel droit lié à un ancien prêt sont examinés séparément : ne présumez pas que l’aide versée pour le loyer couvrira les mensualités du nouvel achat.