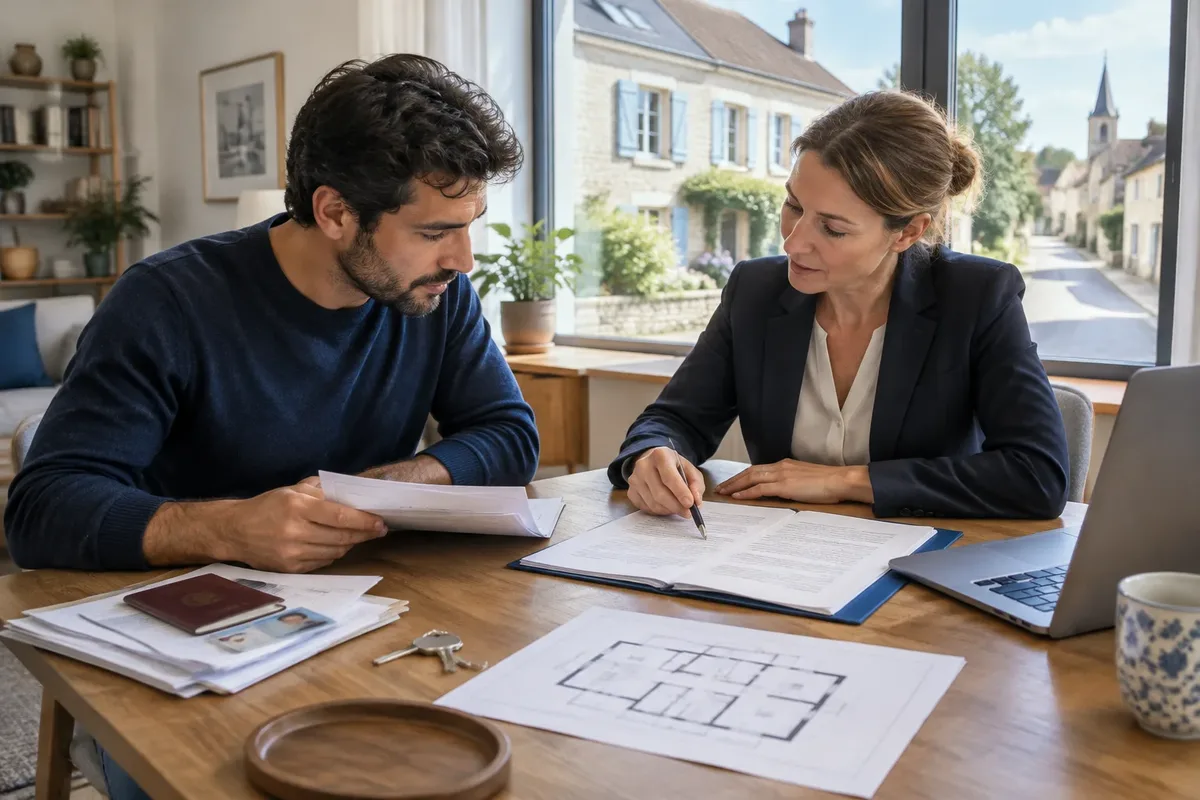
La nationalité étrangère n’empêche pas, à elle seule, d’acheter une maison en France. Le parcours repose surtout sur la résidence habituelle, la résidence fiscale, le financement, l’origine des fonds et l’usage prévu du logement. Un acheteur étranger peut donc acquérir un bien situé en France, tandis que les démarches et justificatifs changent selon sa situation.
Le point le plus important consiste à séparer trois sujets souvent mélangés : devenir propriétaire, obtenir un prêt et être autorisé à séjourner en France. Préparez d’abord votre identité et vos justificatifs, faites cadrer le budget avec la banque, puis laissez le notaire sécuriser l’offre, l’avant-contrat, les vérifications et l’acte définitif.
Ce que la résidence change réellement
Résider en France facilite généralement les échanges administratifs et bancaires, tandis qu’un achat immobilier depuis l’étranger ajoute des questions de traduction, de transfert de fonds et de fiscalité. La résidence habituelle, la résidence fiscale et la nationalité sont trois informations distinctes : le notaire et la banque les examinent séparément pour traiter le dossier.
Acheter un logement ne donne aucun droit automatique au séjour en France. Un ressortissant d’un pays tiers en court séjour reste soumis à la limite de 90 jours sur toute période de 180 jours, conformément à l’article 6, paragraphe 1, du règlement (UE) 2016/399. Pour un citoyen de l’Union européenne, le droit de séjour initial est distinct de la propriété et peut aller jusqu’à trois mois, selon l’article 6, paragraphe 1, de la directive 2004/38/CE.
Un titre de séjour peut donc être nécessaire pour vivre durablement en France, alors que l’acte de propriété répond à une autre logique. Cette distinction évite une erreur coûteuse : acheter une résidence secondaire ne transforme pas un séjour touristique en installation permanente.
Le statut du bien compte aussi. Une maison destinée à l’habitation personnelle, une résidence secondaire et un logement loué n’entraînent pas les mêmes démarches pratiques après l’achat. L’adresse du bien, son usage et le lieu où vous vivez doivent apparaître clairement dès le premier échange avec le notaire.
Avant de commencer : préparer son dossier
Un dossier solide réunit avant les visites les pièces d’identité, l’adresse de résidence, les justificatifs de revenus, la situation familiale, les éléments sur l’origine des fonds et le projet d’occupation. Cette préparation permet au notaire d’identifier les actes à traduire et à la banque de distinguer un apport disponible d’un transfert encore incertain.
Préparez une chemise numérique et une version papier contenant :
- passeport ou document d’identité en cours de validité ;
- justificatif d’adresse dans le pays de résidence ;
- état civil et, si nécessaire, contrat de mariage ou document équivalent ;
- avis d’imposition, bulletins de salaire, bilans ou justificatifs de revenus adaptés à votre activité ;
- relevés permettant d’expliquer l’épargne et l’apport ;
- documents relatifs à la provenance des fonds : épargne, vente d’un bien, donation, succession ou financement bancaire ;
- traductions réalisées par un traducteur habilité lorsque le notaire ou la banque les exige.
Ne faites pas traduire tout votre dossier à l’aveugle. La traduction devient utile lorsqu’une pièce étrangère doit produire un effet juridique ou financier en France ; le notaire indique les documents indispensables pour l’acte, tandis que la banque fixe son propre dossier de crédit.
À la première prise de contact, transmettez au notaire votre pays de résidence, votre résidence fiscale, l’usage du bien, la provenance des fonds et le mode de financement. Ces cinq informations orientent immédiatement les contrôles d’identité, les clauses de l’avant-contrat et les obligations fiscales à traiter.
Étape 1 : établir le budget et vérifier le financement
Le budget d’achat doit inclure le prix du bien, les frais liés à l’acquisition, les éventuels honoraires d’agence, les travaux, l’assurance emprunteur et les frais bancaires. Un acheteur non-résident doit ajouter le coût pratique du change et des transferts internationaux, car le montant reçu en euros peut différer de la somme débitée dans sa devise.
Si l’on réside en France
Un résident en France peut présenter des revenus et des charges déjà libellés en euros, ce qui simplifie la lecture du dossier bancaire. La banque étudie néanmoins la stabilité des revenus, le type de contrat ou d’activité, l’apport, les crédits existants et le bien financé.
Un prêt immobilier ne se résume pas au prix affiché dans l’annonce. Le plan de financement doit séparer l’apport, le montant emprunté, le coût du crédit, les frais d’acquisition et les travaux. La mensualité est une sortie d’argent ; le prix du bien est un capital investi : ces deux montants ne répondent pas au même calcul.
Si l’on réside à l’étranger
Pour un non-résident, la banque examine en plus le pays de résidence, la devise des revenus, la stabilité du transfert mensuel, les garanties possibles et la traçabilité de l’apport. Aucune proportion de financement ne peut être présentée comme garantie universelle : l’offre dépend du dossier, de l’établissement et du bien.
Demandez à la banque une liste écrite des justificatifs applicables à votre profil avant de transférer des fonds depuis l’étranger. Elle doit préciser les documents de revenus, les relevés, les traductions, la devise retenue pour l’analyse et le compte destinataire de l’apport.
Le transfert international ajoute trois contrôles concrets : la conversion de devises, le délai d’exécution et l’origine économique des fonds. Un virement provenant d’un compte différent de celui déclaré peut provoquer une demande d’explication ou retarder la signature. La banque et le notaire doivent savoir qui envoie l’argent, depuis quel compte et pour quelle opération.
Les frais d’agence et les autres frais d’acquisition doivent figurer dans un budget séparé du prix de vente. Les droits et frais liés à l’acte varient notamment selon le type de bien et la localisation ; le notaire en donne le détail chiffré avant l’engagement, à partir de l’opération réelle.
Étape 2 : faire une offre et examiner l’avant-contrat
Une offre d’achat doit identifier le bien, le prix proposé, sa durée de validité et les conditions qui encadrent l’opération. L’avant-contrat, compromis ou promesse, engage ensuite les parties selon ses clauses ; il doit donc intégrer le financement, l’usage du logement et les documents nécessaires à la vente.
L’acquéreur non professionnel d’un logement bénéficie d’un délai de rétractation de 10 jours après la notification ou la remise de l’avant-contrat, le délai courant à compter du lendemain de la première présentation ou de la remise de l’acte dans les conditions prévues par la loi.
Si l’achat dépend d’un prêt, la condition suspensive doit décrire le financement recherché : montant, durée, taux maximal accepté et délai laissé pour l’obtenir. Sa durée de validité ne peut pas être inférieure à un mois à compter de la signature de l’avant-contrat lorsque l’acquisition est financée par un prêt.
Ne programmez donc pas la signature définitive sur l’hypothèse d’un accord bancaire immédiat. Tant que le prêt n’est pas formalisé, le calendrier doit tenir compte du délai d’instruction, des pièces complémentaires et du délai légal de réflexion applicable à l’offre.
Les documents du bien méritent une lecture distincte du financement : titre de propriété, servitudes, urbanisme, diagnostics, situation cadastrale, travaux votés en copropriété s’il y en a une et éventuelles hypothèques. Avant de signer, faites vérifier les documents juridiques du bien et les conditions de vente par le notaire.
Étape 3 : finaliser les vérifications et signer la vente
La vente définitive intervient lorsque le notaire a réuni les pièces nécessaires, levé les obstacles juridiques et confirmé les modalités de paiement. L’acte précise l’identité des parties, la désignation du bien, le prix, les garanties, les servitudes et la répartition des frais. La signature peut nécessiter une procuration lorsque l’acheteur ne se déplace pas.
Le notaire vérifie l’origine de propriété, la capacité des parties, les droits éventuels de tiers et la situation hypothécaire du bien. Il coordonne aussi le paiement du prix et la publication de l’acte. L’acheteur doit comprendre la langue et la portée de l’acte ; une traduction ou une assistance linguistique devient nécessaire lorsque cette compréhension n’est pas assurée.
Le transfert des fonds doit suivre le circuit communiqué par l’étude notariale. Confirmez les coordonnées bancaires par un canal sûr avant le virement : un appel utilisant un numéro déjà connu de l’étude est plus fiable qu’une simple réponse à un courriel modifié. Le nom du bénéficiaire, la référence du dossier et le montant doivent correspondre aux instructions authentifiées.
Le notaire accompagne les étapes de l’offre à la signature de l’acte, mais il ne remplace pas la banque pour l’accord de crédit ni l’administration fiscale pour la situation personnelle du propriétaire. Ce partage des rôles évite d’attendre du mauvais interlocuteur une réponse sur le financement, le séjour ou l’impôt.
Après la signature, conservez l’attestation, la copie de l’acte et les justificatifs de paiement. Le titre de propriété définitif peut être adressé ultérieurement après les formalités de publicité foncière. La différence entre l’attestation remise rapidement et le titre publié est expliquée dans cet article sur le titre de propriété.
Étape 4 : vérifier les conséquences après l’achat
Après l’achat, les obligations dépendent de l’usage du logement et du lieu de résidence du propriétaire. Une maison occupée ponctuellement, une résidence principale et un bien loué n’ont pas les mêmes déclarations ni les mêmes revenus à déclarer. La propriété reste attachée au bien situé en France, même lorsque le propriétaire vit à l’étranger.
Les impôts locaux liés aux biens immobiliers en France sont gérés par le service des impôts du lieu où se trouvent ces biens, selon impots.gouv.fr. Les revenus des immeubles situés en France sont imposables en France dans la catégorie des revenus fonciers ou des bénéfices industriels et commerciaux, selon la nature de la location et de l’activité.
Depuis le 1er janvier 2023, les propriétaires de biens immobiliers bâtis doivent déclarer la situation d’occupation de leurs logements au plus tard le 30 juin, via le service prévu par l’administration fiscale. Cette déclaration concerne notamment l’occupation personnelle, la vacance et la location.
Pour l’impôt sur la fortune immobilière, un non-résident est imposable en France, sous réserve des conventions internationales, lorsque son patrimoine immobilier net situé en France dépasse 1,3 million d’euros. Le calcul porte sur le patrimoine net taxable et non sur le seul prix d’achat de la maison.
Une convention fiscale peut modifier la manière dont les revenus ou le patrimoine sont pris en compte dans le pays de résidence. Le pays où vous vivez, l’usage du logement, l’existence d’un prêt et la location éventuelle déterminent les déclarations à traiter ; le calcul final relève de la situation réelle du propriétaire.
Si la maison est louée, le propriétaire doit organiser l’encaissement des loyers, les déclarations correspondantes et la gestion des réparations. Une gestion locale peut être utile lorsque le propriétaire vit hors de France, mais son coût doit être intégré au rendement net avec les périodes sans locataire, l’assurance et les travaux.
Erreurs fréquentes à éviter
Ne faites pas verser l’apport par un tiers non identifié et ne fractionnez pas un paiement pour contourner les contrôles. Une donation, une succession ou une vente antérieure doit être documentée par les actes qui expliquent la provenance de l’argent.
Bonnes pratiques pour sécuriser le parcours
Un calendrier écrit réduit les retards : dossier initial, accord de principe, offre, avant-contrat, délai de rétractation, condition de prêt, réunion des fonds puis acte définitif. Chaque date doit être associée à un responsable et à une pièce attendue, surtout lorsque plusieurs pays et devises interviennent.
Pour une maison destinée à la location, calculez le budget avec le loyer réellement envisageable, les périodes de vacance, les charges, l’assurance et la gestion. Une estimation en ligne peut aider à repérer un prix, mais elle ne remplace pas l’examen du bien, de son état et du marché local.
Pour éviter les malentendus, utilisez un tableau de suivi avec quatre colonnes : document demandé, personne responsable, date d’envoi et validation reçue. Cette méthode est particulièrement utile lorsque le dossier comprend des actes étrangers ou plusieurs traductions.
Le notaire reste l’interlocuteur central des vérifications juridiques et de la signature. La banque traite la solvabilité et le crédit. L’agence facilite la recherche et la négociation. Un traducteur intervient sur la compréhension linguistique. Aucun de ces professionnels ne peut garantir à lui seul l’obtention d’un titre de séjour ou d’un prêt.
En résumé
Les points à traiter dans l’ordre :
- définir l’usage de la maison et le statut de l’acheteur ;
- réunir les justificatifs d’identité, de revenus et d’origine des fonds ;
- obtenir un financement compatible avec la résidence et la devise des revenus ;
- prévoir les frais liés au prix, à l’acte, à l’agence et aux travaux ;
- faire encadrer l’offre et l’avant-contrat par le notaire ;
- traiter après l’achat les impôts, l’occupation et la location éventuelle.
Questions fréquentes
Faut-il une procuration pour acheter depuis l’étranger ?
Une procuration peut permettre de signer sans se déplacer lorsque l’étude notariale l’accepte et que les formalités d’identification sont remplies. Son contenu doit préciser l’opération, le bien et les pouvoirs donnés au mandataire.
Qui paie les travaux si le logement est acheté avant leur réalisation ?
L’acte et les contrats conclus avec les entreprises déterminent la personne responsable du paiement. Les travaux décidés avant la vente, notamment en copropriété, doivent être traités dans l’avant-contrat et l’acte pour éviter une répartition ambiguë.
La succession d’une maison française se règle-t-elle toujours en France ?
La loi applicable à une succession dépend notamment de la résidence habituelle du défunt, d’un éventuel choix de loi et de la situation familiale et patrimoniale dans les autres pays. La maison située en France doit être intégrée au règlement successoral, mais la coordination internationale peut modifier le traitement global.
Une maison achetée en France peut-elle être revendue rapidement ?
La revente est possible, mais son coût et sa fiscalité dépendent du prix de cession, de la durée de détention, de l’usage du bien, des travaux justifiables et de la résidence fiscale du vendeur. Une estimation de plus-value doit être établie à partir des actes et dépenses réellement documentés.